
الجمعة، 16 أكتوبر 2026
01:27 م


الجمعة، 16 أكتوبر 2026
01:27 م
الجمعة، 16 أكتوبر 2026 12:19 م
مشاركة


اضطرابات الملاحة البحرية
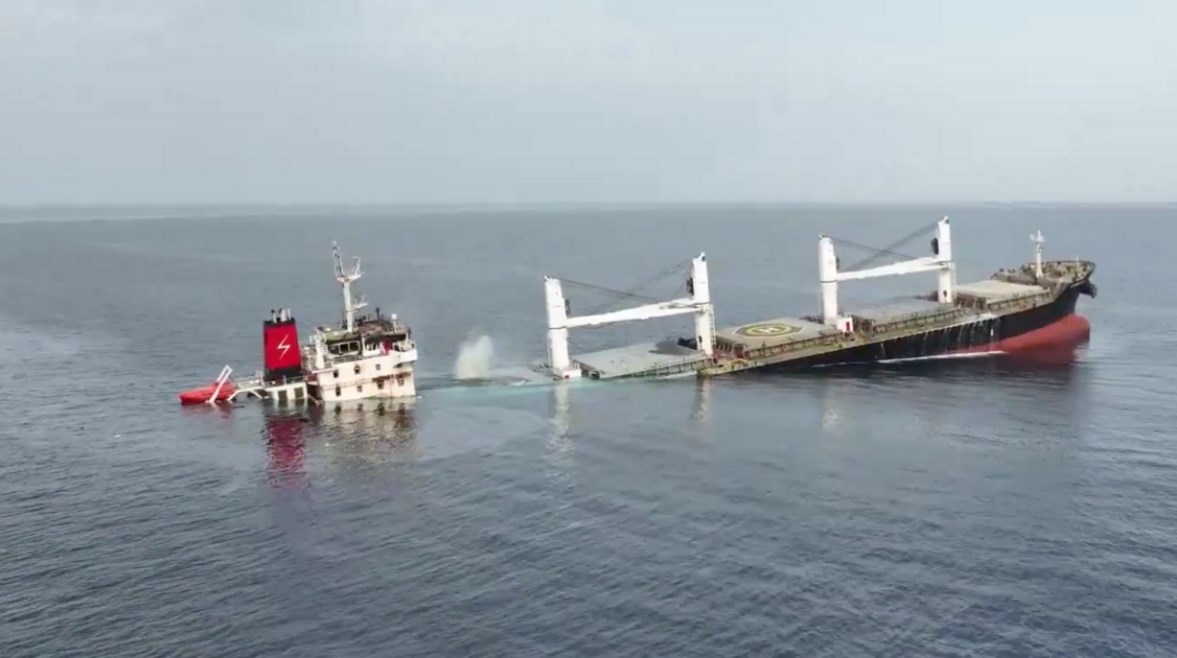
تفرض اضطرابات الملاحة البحرية وحركة الطيران في منطقة الخليج ضغوطًا متزايدة على التجارة العالمية، مع ارتفاع تكاليف نقل النفط والبضائع، وزيادة أقساط التأمين، وتراجع كفاءة سلاسل الإمداد، في وقت تمتد فيه تداعيات التوترات إلى أسواق الطاقة والبتروكيماويات والشحن الجوي، بما يهدد بزيادة تكاليف الإنتاج والاستيراد ويضع ضغوطًا إضافية على الأسعار.
وتتجاوز تداعيات الأزمة حدود الدول المطلة على الخليج، نظرًا للأهمية الاستراتيجية لمضيق هرمز في تجارة النفط والغاز، والدور الذي تؤديه شركات الطيران والمطارات الخليجية في ربط الأسواق الآسيوية والأوروبية والأفريقية، ما يجعل أي اضطراب في هذه الممرات عاملًا مؤثرًا في حركة التجارة الدولية وتكلفة نقل البضائع.
يمثل مضيق هرمز أحد أهم الممرات البحرية لنقل الطاقة عالميًا، إذ عبره نحو 20 مليون برميل يوميًا من النفط والسوائل النفطية خلال النصف الأول من عام 2025، بما يعادل قرابة خُمس الاستهلاك العالمي من هذه المنتجات، وفق بيانات إدارة معلومات الطاقة الأمريكية.
وتزداد أهمية المضيق باعتباره منفذًا رئيسيًا لصادرات النفط والغاز من دول الخليج إلى الأسواق العالمية، خصوصًا في آسيا، ما يجعل اضطراب حركة السفن فيه عاملًا مباشرًا في تكاليف نقل الطاقة وتوافر الإمدادات، فضلًا عن انعكاساته على الصناعات التي تعتمد على النفط والغاز بوصفهما مدخلات إنتاج أساسية.
وأظهرت بيانات نقلتها رويترز في 8 أكتوبر 2026 عن شركة Kpler، تراجع عبور السفن المحملة بسلع أساسية عبر المضيق إلى 7 سفن في أحد أيام التداول، وهو أدنى مستوى منذ 23 يوليو، فيما انخفضت تدفقات النفط الخام العابرة إلى نحو 10.1 مليون برميل يوميًا، بتراجع 27% مقارنة بأعلى مستوى سجلته خلال الحرب في الأسبوع السابق.
وتكشف هذه التطورات أن تأثير الاضطرابات لا يرتبط بالضرورة بالإغلاق الكامل للممرات البحرية، بل يمكن أن ينتج أيضًا عن تراجع حركة العبور بصورة متقطعة، وارتفاع المخاطر الأمنية، وتردد شركات الملاحة في تشغيل السفن على المسارات الأكثر عرضة للاضطرابات.
تنعكس اضطرابات الملاحة على تكاليف الشحن من خلال مجموعة من العوامل، في مقدمتها ارتفاع أقساط التأمين ضد مخاطر الحرب، وزيادة استهلاك الوقود، وارتفاع تكلفة استئجار السفن، إلى جانب الرسوم الإضافية التي تفرضها شركات النقل لتعويض المخاطر وتكاليف التشغيل.
وبحسب “بلومبرج”، فإن أقساط تأمين مخاطر الحرب على السفن العابرة لمضيق هرمز ارتفعت خلال الأزمة إلى مستويات أعلى بكثير من مستويات ما قبل التصعيد، مع اختلاف الأسعار وفق قيمة السفينة ونوعها ومسارها وتقييم المخاطر.
وارتفعت تكلفة نقل النفط من الخليج إلى الأسواق الآسيوية بصورة حادة، إذ أظهرت بيانات نقلتها تقارير صحفية في يوليو 2026 أن تكلفة نقل شحنة نفط خام بوزن 270 ألف طن إلى الصين بلغت نحو 77.96 دولار للطن، مقابل متوسط بلغ 18.91 دولار للطن خلال السنوات الخمس السابقة، فيما وصلت التكلفة عند ذروتها في مارس إلى نحو 140 دولارًا للطن.
ولا تقتصر زيادة التكلفة على التأمين وأجور النقل، إذ قد تضطر السفن إلى تغيير مساراتها أو الانتظار لفترات أطول، ما يزيد مدة الرحلة ويؤخر عودة السفن إلى نقاط انطلاقها، ويقلل عدد الرحلات التي يمكن تنفيذها خلال فترة زمنية محددة.
ويؤدي ذلك إلى تراجع الطاقة الاستيعابية الفعلية لأسطول الشحن، حتى في حال عدم انخفاض عدد السفن عالميًا، وهو ما قد يدفع أجور النقل إلى الارتفاع مع استمرار الطلب على نقل البضائع.
تمتد تداعيات الأزمة إلى النقل الجوي، مع اضطرار شركات الطيران إلى تعديل مسارات بعض الرحلات أو تجنب مجالات جوية معينة، فضلًا عن تعليق رحلات أو خفض عددها في بعض الحالات، ما يؤثر على زمن النقل وتكلفة التشغيل والمساحة المتاحة لشحن البضائع.
وتكتسب المطارات الخليجية أهمية خاصة في حركة الشحن الجوي الدولية، إذ تعمل مراكز لربط الشحنات بين آسيا وأوروبا وأفريقيا، وهو ما يجعل تعطل بعض الرحلات أو تغيير مساراتها مؤثرًا في حركة البضائع حتى على خطوط لا تمر مباشرة بمنطقة الخليج.
ووفق بيانات نقلتها بلومبرج في مارس 2026، ارتفعت أسعار الشحن الجوي من جنوب شرق آسيا إلى أوروبا بأكثر من 6% لتصل إلى 3.82 دولار للكيلوجرام، فيما ارتفعت الأسعار من الشرق الأوسط إلى أوروبا بنسبة 8% إلى 1.62 دولار للكيلوجرام، وزادت من الصين إلى الولايات المتحدة بنسبة 15% لتصل إلى 6.90 دولار للكيلوجرام.
وتعكس هذه الزيادات أثر الضغوط على الطاقة الاستيعابية للشحن الجوي، مع إعادة توزيع الطائرات والبضائع على مسارات بديلة، وزيادة المنافسة على المساحات المتاحة، خصوصًا للشحنات التي تتطلب تسليمًا سريعًا.
وتتأثر بهذه التطورات قطاعات مثل الأدوية والإلكترونيات وقطع الغيار والمنتجات سريعة التلف، إذ قد يؤدي تأخر وصول الشحنات إلى زيادة تكاليف التخزين أو تعطيل خطوط الإنتاج، ما يدفع الشركات إلى تحمل تكاليف إضافية لتأمين وصول البضائع في المواعيد المحددة.
تظهر آثار اضطرابات الملاحة بوضوح في أسواق البتروكيماويات، نظرًا لاعتماد عدد من الصناعات العالمية على المواد الخام المنتجة في منطقة الخليج، وفي مقدمتها الإيثيلين والنافثا والبولي إيثيلين.
وذكرت رويترز في تقرير نشرته 15 أكتوبر 2026 أن الشرق الأوسط يمثل أكثر من 40% من صادرات البولي إيثيلين عالميًا، ما يجعل اضطراب الإمدادات من المنطقة مؤثرًا في أسواق البلاستيك ومواد التعبئة والتغليف وعدد من الصناعات التحويلية.
وأشار التقرير، استنادًا إلى بيانات S&P Global Market Intelligence، إلى أن الاضطرابات المرتبطة بمضيق هرمز أثرت في طاقات إنتاج الإيثيلين وإمدادات النافثا المتاحة للأسواق الآسيوية، بما يزيد الضغوط على الشركات التي تعتمد على هذه المواد في عمليات الإنتاج.
وتنعكس هذه التطورات على تكلفة إنتاج مجموعة واسعة من السلع، بدءًا من مواد التغليف والعبوات البلاستيكية وصولًا إلى الأنابيب وبعض المكونات الصناعية، كما قد تدفع الشركات إلى البحث عن موردين بديلين أو زيادة مخزون المواد الخام، وهو ما يرفع احتياجاتها التمويلية وتكاليف التشغيل.
ولا يعني ارتفاع أسعار المواد الخام انتقال الزيادة بالكامل إلى المستهلك النهائي، إذ يتوقف حجم التأثير على المنافسة في السوق، وقدرة الشركات على امتصاص التكلفة، وحجم المخزون المتاح، وتكلفة النقل والتصنيع داخل كل دولة.
تنتقل تداعيات اضطرابات الملاحة والطيران إلى الاقتصاد العالمي عبر سلسلة من التأثيرات المتداخلة، تبدأ بارتفاع تكلفة نقل البضائع والتأمين عليها، ثم زيادة تكلفة استيراد المواد الخام والطاقة، وصولًا إلى ارتفاع تكلفة الإنتاج والتوزيع.
وقد تلجأ الشركات إلى زيادة مخزونها الاحتياطي تحسبًا لتأخر الشحنات، ما يؤدي إلى تجميد جزء أكبر من رأس المال في المخزون، أو تتحمل تكلفة أعلى للحصول على شحنات عاجلة، خصوصًا في القطاعات التي تعتمد على وصول المكونات في مواعيد محددة.
كما يمكن أن يؤدي ارتفاع أسعار النفط والوقود إلى زيادة تكلفة النقل البري والبحري والجوي، بما يضيف ضغوطًا جديدة على تكاليف توزيع السلع داخل الأسواق المحلية.
وتختلف درجة انتقال هذه الضغوط إلى التضخم من دولة إلى أخرى، وفقًا لمدى الاعتماد على الواردات، وسعر صرف العملة المحلية، وحجم المخزونات، والسياسات التجارية، وقدرة المنتجين والمستوردين على تحمل جزء من الزيادة دون رفع أسعار البيع.
تقدم اضطرابات البحر الأحمر خلال عام 2024 مثالًا على التأثير الاقتصادي لتحويل مسارات السفن بعيدًا عن الممرات البحرية المعتادة، إذ اضطرت شركات شحن إلى توجيه سفن حول رأس الرجاء الصالح بدلًا من المرور عبر قناة السويس.
ووفق تقرير النقل البحري لعام 2025 الصادر عن مؤتمر الأمم المتحدة للتجارة والتنمية، أسهمت المسارات الأطول في زيادة إجمالي الأطنان-الأميال المنقولة بحريًا بنحو 17% خلال عام 2024، وهو مؤشر يقيس حجم البضائع المنقولة مضروبًا في المسافة التي قطعتها.
وتوضح هذه التجربة أن زيادة المسافة التي تقطعها السفن ترفع الطلب على خدمات النقل حتى في حال بقاء حجم البضائع دون تغيير، لأن كل رحلة تستغرق وقتًا أطول وتستهلك وقودًا إضافيًا، كما تتأخر عودة السفن إلى الموانئ التي تبدأ منها رحلات جديدة.
لكن تأثير اضطرابات مضيق هرمز لا يتطابق بالضرورة مع أزمة البحر الأحمر، نظرًا لاختلاف الموقع الجغرافي وطبيعة التجارة التي تمر عبر كل ممر، فضلًا عن اختلاف المسارات البديلة المتاحة أمام شركات النقل.
تتأثر مصر بالتطورات الإقليمية من خلال عدة قنوات، تشمل تكاليف استيراد الطاقة والمواد الخام، وحركة التجارة عبر البحر الأحمر وقناة السويس، وأسعار الشحن والتأمين في الأسواق العالمية.
وفي حال امتدت الاضطرابات إلى باب المندب والبحر الأحمر، فقد تضطر بعض شركات الملاحة إلى تغيير مساراتها بعيدًا عن قناة السويس، ما يؤثر في زمن الرحلات وتكلفة النقل وإيرادات خدمات العبور، وفق حجم حركة السفن التي يجري تحويلها فعليًا.
كما قد تواجه الشركات المصرية المستوردة، ارتفاعًا في تكلفة نقل السلع الوسيطة والمواد الخام والآلات، حتى إذا لم تكن الشحنات متجهة مباشرة إلى الخليج، نتيجة التغيرات في أسعار النقل العالمية وإعادة توزيع السفن على المسارات المختلفة.
وتنعكس زيادة تكلفة الوقود والشحن والمدخلات الصناعية على أسعار بعض السلع داخل السوق المحلية، لكن حجم التأثير يتوقف على سعر الصرف ومصادر الاستيراد والمخزون المحلي وشروط التعاقد، ولا يمكن تقديره بدقة دون بيانات تفصيلية عن تكاليف الشحن والواردات المصرية.
اقرأ أيضًا:

تابعونا على



16 أكتوبر 2026 12:20 م

16 أكتوبر 2026 11:19 ص

16 أكتوبر 2026 10:08 ص

16 أكتوبر 2026 09:03 ص
أكثر الكلمات انتشاراً