
الجمعة، 18 سبتمبر 2026
02:14 ص


الجمعة، 18 سبتمبر 2026
02:14 ص
الخميس، 17 سبتمبر 2026 08:12 م
مشاركة


مشغولات ذهبية
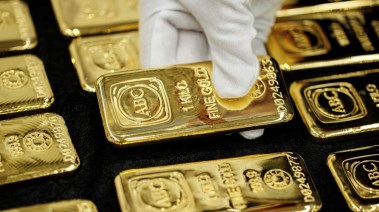
أصدرت الهيئة العامة للرقابة المالية تعميمًا يحظر على جميع الجهات العاملة في نشاط التمويل الاستهلاكي تمويل شراء سبائك الذهب والمشغولات الذهبية والمعادن الثمينة، بما في ذلك الفضة والبلاتين.
وأوضحت الهيئة، في التعميم أن الذهب والمعادن الثمينة لا تندرج ضمن السلع والخدمات الاستهلاكية التي يجوز تمويلها وفقًا لقانون تنظيم نشاط التمويل الاستهلاكي والقواعد والقرارات التنظيمية الصادرة عنها.
قال مدير "مرصد الذهب للدراسات الاقتصادية"، وليد فاروق، إن قرار الهيئة العامة للرقابة المالية بحظر تمويل شراء الذهب والفضة والبلاتين عبر شركات التمويل الاستهلاكي يستهدف حماية المستهلك والحد من المخاطر المالية.
وأوضح في بيان أن الذهب أصل مرتفع السيولة ويمكن إعادة بيعه سريعًا، ولا يحمل الطبيعة الاستهلاكية التقليدية للسلع التي يستهدفها التمويل الاستهلاكي.
وذكر أن السماح بتمويل الذهب قد يحول التقسيط من أداة لشراء سلعة استهلاكية إلى وسيلة للحصول على السيولة أو المضاربة بأموال ممولة، إذ يستطيع العميل شراء الذهب بالائتمان ثم إعادة بيعه سريعًا، مع استمرار التزامه بسداد أقساط تشمل أصل المديونية وتكلفة التمويل.
وأضاف أن المخاطر تتزايد في حال تراجع أسعار الذهب أو اضطر العميل إلى البيع بخصم، إذ قد يتحمل خسارة في قيمة الأصل إلى جانب أعباء الدين، وقد تصبح حصيلة البيع أقل من قيمة الأقساط المتبقية عليه.
وأشار فاروق، إلى أن شراء الذهب بالتقسيط ثم إعادة بيعه للحصول على السيولة يمكن أن يؤدي إلى ما وصفه بـ"تسييل نقدي مقنّع للتمويل الاستهلاكي"، بينما يتحول الاحتفاظ بالذهب انتظارًا لارتفاع سعره إلى "مضاربة ممولة بالديون".
وأوضح فاروق أن القرار يحد أيضًا من مخاطر العمليات الصورية التي يُشترى فيها الذهب ثم يعاد بيعه إلى التاجر أو طرف آخر للحصول على النقد، وهي ممارسة قد تبتعد بالتمويل الاستهلاكي عن غرضه الأصلي وتزيد احتمالات التعثر والتلاعب وتدوير التمويل بعيدًا عن شراء السلع والخدمات الفعلية.
وأضاف أن القرار يستند إلى سبب قانوني مباشر، يتمثل في أن الذهب والمعادن الثمينة لا تندرج ضمن السلع والخدمات التي أجاز قانون تنظيم نشاط التمويل الاستهلاكي تمويلها، وهو ما دفع الهيئة إلى توضيح نطاق التطبيق وإلزام الجهات العاملة في النشاط بعدم تمويل شراء هذه المعادن.
ورأى فاروق أن القرار يوفر حماية للمستهلك من شراء الذهب بتكلفة تتجاوز قيمته نتيجة تكلفة التمويل والمصاريف الإدارية، كما يقلل من مخاطر تراكم أقساط طويلة الأجل مقابل أصل تتغير قيمته يوميًا.
وأوضح أن هبوط أسعار الذهب لا يؤدي إلى انخفاض الأقساط المستحقة على العميل، إذ تتراجع القيمة السوقية لما اشتراه بينما تظل المديونية وتكلفة التمويل قائمة، ما قد يدفعه إلى البيع بخسارة والاستمرار في سداد الأقساط.
ولا تقتصر المخاطر على المستهلك، وفقًا لفاروق، إذ قد يؤدي ارتفاع معدلات التعثر إلى زيادة المخصصات التي تحتاجها شركات التمويل لمواجهة الخسائر، والضغط على السيولة والربحية، بما قد ينعكس في صورة تشديد شروط الائتمان أو ارتفاع تكلفته لبقية العملاء.
قال "مرصد الذهب"، إن القرار قد يحد على المدى القصير من الطلب الممول بالدين على السبائك والمشغولات، لكنه لن يمنع الطلب النقدي أو الادخار في الذهب باستخدام أموال المستهلكين الخاصة.
وأضاف أن القرار قد يسهم في الحد من تكوين طلب لا يستند إلى مدخرات حقيقية أو زيادة فعلية في دخول الأفراد، وإنما إلى التوسع في الائتمان، مشيرًا إلى أن اتساع هذا النوع من الطلب قد يزيد التقلبات في سوق الذهب خلال فترات الصعود والهبوط.
وأوضح فاروق، أن البيع الاضطراري من جانب العملاء في حال تراجع الأسعار أو صعوبة سداد الأقساط قد يزيد المعروض من الذهب المستعمل ويضغط على سيولة التجار.
في المقابل، قد يترتب على القرار بعض الآثار قصيرة الأجل، إذ يحرم المستهلك القادر على السداد من وسيلة منظمة لشراء المشغولات الذهبية بالتقسيط، خاصة في مناسبات الزواج، كما قد يؤثر في جزء من مبيعات التجار والمنصات التي تعتمد على الشراكة مع شركات التمويل الاستهلاكي.
وأشار فاروق، إلى أن أحد المخاطر يتمثل في انتقال بعض عمليات التقسيط إلى ترتيبات غير منظمة بين التجار والعملاء، بما قد يقلل مستوى الإفصاح والحماية القانونية ويرفع التكلفة على المستهلك.
وأوضح أن البيع المباشر بالتقسيط لا يمكن اعتباره مستثنى تلقائيًا من نطاق التنظيم، إذ يتوقف الوضع القانوني لكل معاملة على طبيعتها ومدتها ومدى انطباق قانون التمويل الاستهلاكي والقرارات المنظمة له على التاجر أو الجهة المقدمة للتمويل، بينما لا يشمل الحظر البيع النقدي للذهب والمعادن الثمينة.
اقتصاديًا، يمكن أن يحد القرار من المخاطر الناتجة عن التوسع في الائتمان الاستهلاكي الموجه إلى شراء أصل سريع التسييل، كما يساهم في حماية ميزانيات الأسر وشركات التمويل من مخاطر المديونية والتعثر.
ويرى "مرصد الذهب"، أن القرار يمثل إعادة ضبط لطريقة تمويل شراء الذهب، من خلال منع استخدام شركات التمويل الاستهلاكي في تمويل اقتناء الأصول الاستثمارية مرتفعة السيولة.
وأكد فاروق، أن فاعلية القرار تعتمد على وضوح نطاق الحظر ومنع إعادة تقديم التمويل المحظور تحت مسميات مختلفة، إلى جانب توضيح البدائل القانونية المتاحة للمستهلكين والتجار، بما يحد من احتمالات نشوء سوق تقسيط موازية وغير منظمة.
اقرأ أيضا:
الذهب يفقد 45 جنيها.. سعر الجرام عيار 21 اليوم وسبب التراجع المفاجئ


تابعونا على


17 سبتمبر 2026 11:09 م
17 سبتمبر 2026 10:23 م
17 سبتمبر 2026 08:22 م

17 سبتمبر 2026 02:52 م
أكثر الكلمات انتشاراً