
الجمعة، 30 أكتوبر 2026
10:34 ص


الجمعة، 30 أكتوبر 2026
10:34 ص
الخميس، 29 أكتوبر 2026 10:20 م
مشاركة


شهادات الادخار
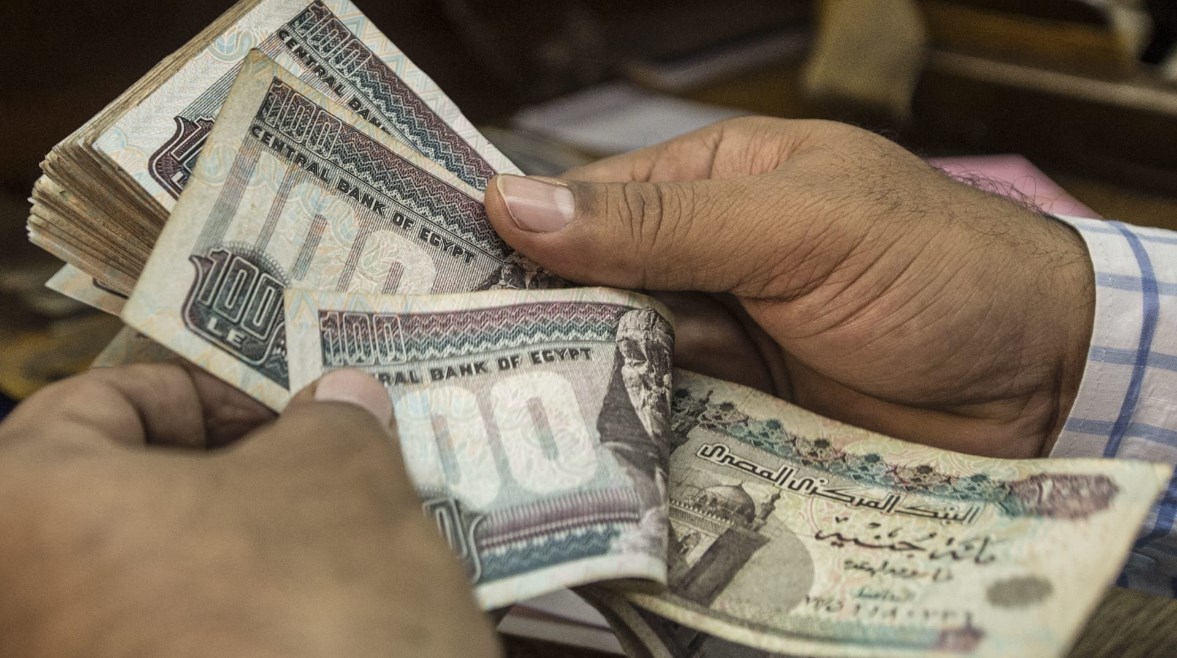
أعاد قرار البنك المركزي رفع أسعار الفائدة 1% ترتيب أولويات المدخرين، بين ترقب عوائد أعلى على شهادات الادخار القائمة، وانتظار طرح منتجات جديدة، وحساب جدوى كسر الشهادات القديمة وإعادة استثمار الأموال.
ورفع المركزي المصري، الخميس 29 أكتوبر 2026، سعر عائد الإيداع لليلة واحدة إلى 20%، وسعر الإقراض إلى 21%، وسعر العملية الرئيسية وسعر الائتمان والخصم إلى 20.5%، في أول زيادة لأسعار الفائدة منذ مارس 2024، بعد خمسة اجتماعات متتالية من التثبيت خلال العام الجاري.
تتيح الشهادات المرتبطة بأسعار الفائدة الأساسية فرصة للاستفادة من قرارات رفع العائد، على خلاف الشهادات ثابتة العائد التي يحتفظ أصحابها بالنسبة المتفق عليها عند الشراء حتى نهاية مدتها، ما لم تنص شروط المنتج على خلاف ذلك.
وفي البنك الأهلي المصري، بلغ العائد المعلن على الشهادة البلاتينية متغيرة العائد 19.5% سنويًا قبل قرار المركزي، وتُحتسب الفائدة على أساس سعر الإيداع لليلة واحدة لدى البنك المركزي، مضافًا إليه نصف نقطة مئوية، مع حد أدنى للعائد يبلغ 17%.
وبناءً على هذه المعادلة، يصل العائد المحسوب إلى 20.5% بعد رفع سعر الإيداع إلى 20%، مع مراعاة موعد إعادة التسعير وآليته وفق شروط الشهادة.
وفي بنك مصر، يبلغ العائد المحسوب على الشهادات متغيرة العائد المرتبطة بسعر الإيداع، مضافًا إليه ربع نقطة مئوية، نحو 20.25% بعد القرار، مقارنة بمستوى معلن سابقًا عند 19.25%.
أما البنك التجاري الدولي CIB، فيقدم شهادة متغيرة لمدة ثلاث سنوات ارتبط عائدها المعلن قبل القرار بسعر الإيداع مضافًا إليه 0.5 نقطة مئوية، بما يقود حسابيًا إلى عائد يبلغ 20.5% بعد رفع الفائدة.
ويطرح البنك كذلك شهادة Everyday ذات العائد اليومي المتغير، التي ارتبط عائدها المعلن قبل القرار بسعر الإيداع مضافًا إليه 0.25 نقطة مئوية، بما يرفع العائد المحسوب إلى 20.25% وفق المعادلة نفسها.
تظهر آثار زيادة نقطة مئوية واحدة بصورة أوضح عند حساب العائد على الشهادات متغيرة الفائدة، بافتراض تطبيق الزيادة على كامل المبلغ واستمرار السعر الجديد لمدة عام كامل، فإذا ارتفع العائد من 19.5% إلى 20.5% سنويًا، فإن مدخرات بقيمة 100 ألف جنيه تحقق عائدًا سنويًا قدره 20.5 ألف جنيه، مقابل 19.5 ألف جنيه قبل الزيادة،
ويعني ذلك زيادة قدرها ألف جنيه سنويًا، أو نحو 83 جنيهًا شهريًا عند توزيع العائد السنوي على 12 شهرًا. وبالحساب نفسه، يرتفع العائد السنوي على 250 ألف جنيه إلى 51,250 جنيهًا، بزيادة تبلغ 2,500 جنيه، بينما يصل العائد على 500 ألف جنيه إلى 102,500 جنيه، بزيادة قدرها 5 آلاف جنيه سنويًا.
على الجانب الآخر، لا يستفيد أصحاب شهادات العائد الثابت من رفع أسعار الفائدة تلقائيًا، إذ يستمر تطبيق النسبة المحددة في عقد الشهادة حتى نهاية مدتها.
وفي البنك الأهلي المصري، بلغ العائد المعلن على الشهادة البلاتينية الثلاثية ثابتة العائد 17.75% سنويًا عند الصرف الشهري، و17.85% عند الصرف كل ثلاثة أشهر، وفق الأسعار الواردة قبل قرار المركزي.
وفي بنك مصر، بلغ العائد المعلن على شهادة "القمة" الثلاثية 17.75% سنويًا عند الصرف الشهري، و17.85% عند الصرف ربع السنوي.
كما يقدم البنك التجاري الدولي CIB شهادة "Premium" لمدة ثلاث سنوات بعائد ثابت بلغ 18% سنويًا، يُصرف شهريًا، وفق البيانات الواردة بشأن المنتج.
ولا تتغير هذه النسب لمجرد رفع البنك المركزي أسعار الفائدة، لكن البنوك قد تعيد تسعير الشهادات الجديدة أو تعلن منتجات أخرى وفق احتياجاتها التمويلية ومستويات السيولة وتكلفة جذب الودائع.
تقدم شهادة "ابن مصر" الثلاثية متناقصة العائد مثالًا على أهمية النظر إلى إجمالي العائد طوال مدة الاستثمار، بدلًا من التركيز على النسبة المعلنة للسنة الأولى فقط، حيث تمنح عائدًا سنويًا يبلغ 22% في السنة الأولى، ثم 17.5% في السنة الثانية و13.25% في السنة الثالثة عند اختيار الصرف السنوي. أما عند الصرف الشهري، فتبلغ نسب العائد 20.5% في السنة الأولى، و16.25% في الثانية، و12.25% في الثالثة.
وبافتراض استثمار 100 ألف جنيه واختيار الصرف السنوي، يبلغ مجموع العوائد الاسمية خلال السنوات الثلاث 52,750 جنيهًا، دون إعادة استثمار العائد. وفي المقابل، تحقق شهادة بعائد ثابت قدره 17.75% سنويًا عائدًا إجماليًا يبلغ 53,250 جنيهًا على المبلغ نفسه خلال ثلاث سنوات، قبل احتساب أي إعادة استثمار.
قد تدفع زيادة الفائدة بعض المدخرين إلى التفكير في استرداد شهاداتهم القائمة قبل موعد الاستحقاق، ثم توجيه الأموال إلى شهادات جديدة بعائد أعلى، لكن هذه الخطوة تحتاج إلى حساب تكلفة الاسترداد المبكر ومقارنتها بالمكسب الإضافي المتوقع.
وتختلف قواعد الاسترداد بين البنوك والمنتجات، وقد يُخصم جزء من العائد وفقًا لمدة الاحتفاظ بالشهادة وشروطها، وفي عدد من الشهادات الثلاثية، لا يكون الاسترداد متاحًا قبل مرور ستة أشهر من تاريخ الإصدار، ما يعني أن ارتفاع العائد 1% لا يكفي وحده لتبرير كسر شهادة قائمة، خاصة إذا كانت تكلفة الاسترداد المبكر كبيرة أو كانت المدة المتبقية قصيرة.
وتتطلب المقارنة حساب العائد المتوقع من الشهادة الحالية حتى موعد استحقاقها، ومقارنته بالعائد المحتمل من الشهادة الجديدة بعد خصم أي مبالغ تُفقد نتيجة الاسترداد المبكر، مع مراعاة اختلاف شروط كل منتج.
أعاد قرار رفع أسعار الفائدة فتح باب التساؤلات بشأن عودة الشهادات مرتفعة العائد التي طرحتها البنوك المصرية في فترات سابقة، ووصلت نسب العائد عليها إلى 27% و30%، لكن رفع الفائدة الأساسية لا يعني بالضرورة عودة هذه الشهادات، إذ تخضع قرارات إصدار المنتجات الادخارية لتقديرات كل بنك بشأن السيولة وتكلفة الأموال واحتياجات التمويل والمنافسة على المدخرات.
وقد تختار بعض البنوك تعديل عوائد منتجات متغيرة أو طرح شهادات جديدة بشروط ومدد مختلفة، بينما قد تكتفي بنوك أخرى بالإبقاء على منتجاتها الحالية أو إعادة تسعير بعض الأدوات دون غيرها.
يتوقف الاختيار على احتياجات كل مدخر ومدى استعداده لتحمل تغير العائد خلال مدة الاستثمار، فالشهادة ثابتة العائد تتيح دخلًا محددًا يمكن التخطيط على أساسه، لكنها لا تمنح صاحبها زيادة تلقائية إذا ارتفعت أسعار الفائدة لاحقًا. أما الشهادة متغيرة العائد، فقد تتيح الاستفادة من الارتفاعات، لكنها تعرض المدخر أيضًا لاحتمال انخفاض العائد إذا تراجعت أسعار الفائدة مستقبلًا.
وفي المقابل، قد تلائم الشهادات المتدرجة من يفضل الحصول على عائد أعلى في بداية المدة، بشرط الانتباه إلى انخفاض النسب في السنوات التالية، ولا ينبغي أن يعتمد القرار على أعلى عائد معلن وحده، بل يجب أن يشمل مدة ربط الأموال، ودورية صرف العائد، وقواعد الاسترداد المبكر، والعائد المتوقع بعد احتساب التضخم.
اقرأ أيضا:
5 أسباب وراء رفع "المركزي" الفائدة ومخالفة التوقعات.. ما هي؟

تابعونا على


30 أكتوبر 2026 10:31 ص
30 أكتوبر 2026 09:10 ص
30 أكتوبر 2026 08:29 ص
29 أكتوبر 2026 08:02 م
29 أكتوبر 2026 11:13 م

29 أكتوبر 2026 06:29 م
29 أكتوبر 2026 05:54 م
29 أكتوبر 2026 08:38 م
أكثر الكلمات انتشاراً