
الثلاثاء، 27 أكتوبر 2026
08:18 ص


الثلاثاء، 27 أكتوبر 2026
08:18 ص
الأحد، 25 أكتوبر 2026 03:03 م
مشاركة


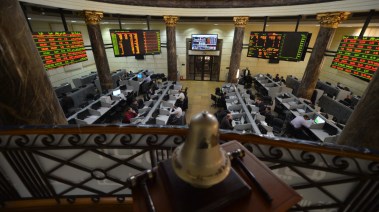
لم تكن البورصة المصرية بحاجة إلى خسارة 261 مليار جنيه من قيمتها السوقية، أو وقف التداول لمدة نصف ساعة، لتذكرنا بأزمة اقتصادية قديمة لم تُحسم أسئلتها بعد.
فما شهدته السوق الأحد 25 أكتوبر 2026، يتجاوز حدود جلسة دامية، ويعيد إلى الواجهة تصريحات حكومية قيلت مرارًا عن "الأموال الساخنة"، وضرورة التخلص من الاعتماد عليها.
وهبط المؤشر الرئيسي EGX30 بنسبة 5.35%، وتراجع مؤشر الشركات الصغيرة والمتوسطة بنسبة 11.51%، قبل أن توقف البورصة التداول عقب انخفاض مؤشر EGX100 متساوي الأوزان بنسبة 10%.
صحيح أن التوترات الإقليمية تضغط على أسواق المال، وأن خسائر القيمة السوقية لا تعني خروج المبلغ نفسه نقدًا، لكن الأزمات الخارجية لا تعفي صانع السياسة الاقتصادية من سؤال أساسي: ماذا فعلنا حتى يصبح الاقتصاد أقل هشاشة أمام الصدمات التي نعرف جيدًا أنها ستتكرر؟.
في يونيو 2022، أعلن وزير المالية آنذاك محمد معيط، أن مصر لن تعتمد مجددًا على الأموال الساخنة لبناء اقتصاد قوي، وأن الأولوية يجب أن تكون للاستثمار الأجنبي المباشر والقطاع الخاص والاقتصاد الحقيقي.
وبعد أيام، قال معيط إن مصر تعلمت درس الأموال الساخنة ثلاث مرات، في 2018 و2020 و2022، فلم تكن تصريحات عابرة، بل جاءت بعدما خرج نحو 20 مليار دولار خلال أزمة كورونا، ثم نحو 22 مليار دولار من الاستثمارات الأجنبية غير المباشرة مع تداعيات الحرب الروسية الأوكرانية.
في يناير 2026، بلغت استثمارات الأجانب في أذون الخزانة المصرية نحو 53.9 مليار دولار، وفق بيانات البنك المركزي.
وهنا المفارقة: كيف نعلن الابتعاد عن الاعتماد على الأموال الساخنة، ثم نعود للاحتفاء بتدفقاتها باعتبارها شهادة نجاح اقتصادي؟
لا تعني ضخامة هذه الاستثمارات وحدها أن الاقتصاد يعتمد عليها بصورة مفرطة، لكنها تستوجب كشف حجم هذا الاعتماد وتكلفته، ومدى قدرة الدولة على الاستغناء عنها إذا قرر أصحابها المغادرة، بمعنى ما البديل عن تلك الأموال في حالة خروجها دفعة وحدة؟.
في أغسطس 2024، طمأن رئيس الوزراء مصطفى مدبولي الأسواق، مؤكدًا أن الدولة استطاعت تدبير الأموال الساخنة الخارجة دون المساس باحتياطيات البنك المركزي.
وهذا تطور مهم في إدارة سوق الصرف، لكنه لا يجيب عن السؤال الأكبر؛ فالقدرة على استيعاب خروج الأموال تختلف تمامًا عن بناء اقتصاد لا تهزه مغادرتها.
والأموال المستثمرة في أذون الخزانة ليست كالأموال التي تدخل لإنشاء مصنع أو تطوير صناعة أو زيادة الصادرات، الأولى تبحث أساسًا عن العائد وإدارة المخاطر، ويمكنها إعادة توجيه استثماراتها سريعًا، بينما الثانية ترتبط بأصول وإنتاج وفرص عمل.
ولا يعني ذلك أن الاستثمارات المالية شرٌ مطلقٌ؛ فكل الاقتصادات تحتاج إلى أسواق دين ورأس مال نشطة، لكن الخطورة تبدأ عندما يصبح جذب الأموال قصيرة الأجل أسهل من جذب الاستثمارات المنتجة، وعندما نحتفي بحجم التدفقات دون مناقشة تكلفة العائد الذي نقدمه مقابلها.
من الخطأ تفسير انهيار الأسهم اليوم باعتباره خروجًا مباشرًا للأموال الساخنة من أذون الخزانة، فهما سوقان مختلفتان، بل إن صافي مبيعات الأجانب في الأسهم بلغ نحو 57.9 مليون جنيه عند إحدى قراءات الجلسة، وهو لا يفسر وحده خسارة 261 مليار جنيه من القيمة السوقية.
لكن المشهد يكشف هشاشة الثقة وقت الأزمات، وضعف قدرة قطاعات من السوق على امتصاص موجات البيع العنيفة.
لا يمكن تحميل الحكومة مسؤولية الحروب، لكن يمكن محاسبتها على الوعود التي قطعتها لتقليل أثرها على الاقتصاد.
فبعد ثماني سنوات من أزمة الأسواق الناشئة، وست سنوات من كورونا، وأربع سنوات من الحرب الروسية الأوكرانية، لم يعد كافيًا أن نسمع أن مصر "تعلمت الدرس".
نريد أرقامًا تثبت أن كل القطاعات أصبحت قادرةً على توفير مصادر أكثر استدامةً للنقد الأجنبي، وأن اعتمادنا على التمويل سريع الحركة تراجع بالفعل.
فالمشكلة ليست في أن الأموال الساخنة تدخل مصر أو تخرج منها، بل في أن يظل الاقتصاد مطالبًا بإثبات قدرته على تحمل خروجها كلما اشتعلت أزمة.
لقد أوقفت البورصة التداول نصف ساعة لتهدئة الأسواق، لكن من يوقف السياسات الاقتصادية نصف ساعة لمراجعة الدروس التي قيل إننا تعلمناها قبل سنوات؟

تابعونا على


25 أكتوبر 2026 04:17 م
25 أكتوبر 2026 02:12 م
22 أكتوبر 2026 12:56 م
20 أكتوبر 2026 12:30 م
أكثر الكلمات انتشاراً