
الإثنين، 02 نوفمبر 2026
01:02 م


الإثنين، 02 نوفمبر 2026
01:02 م
الإثنين، 02 نوفمبر 2026 09:21 ص
مشاركة


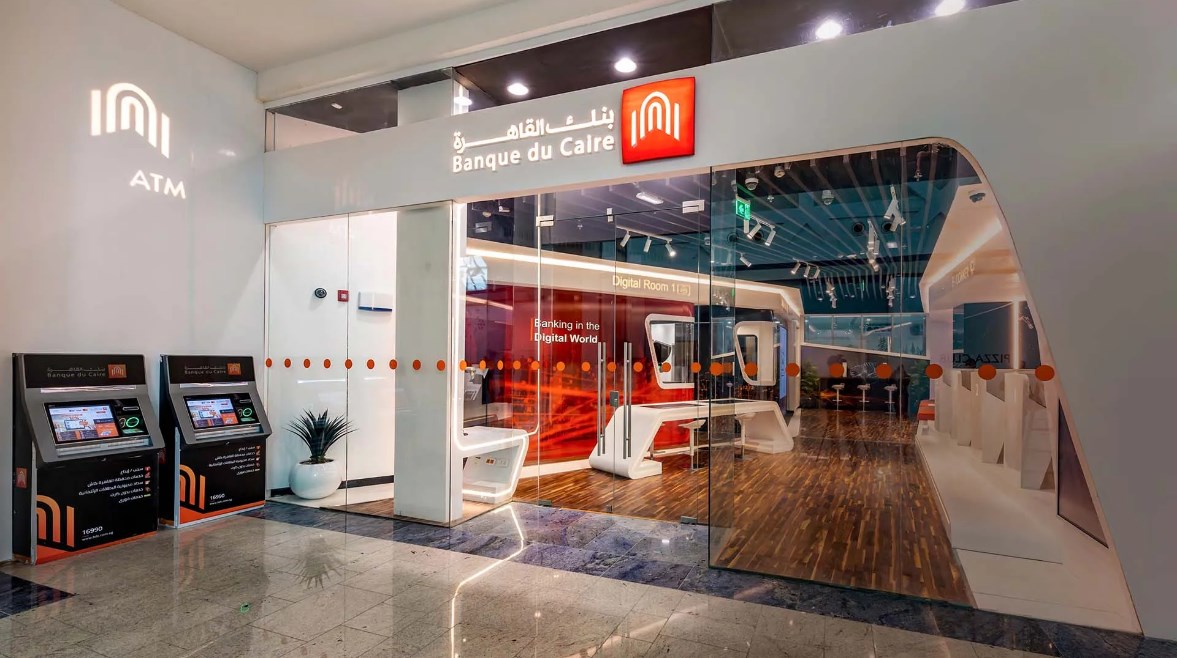
بنك القاهرة
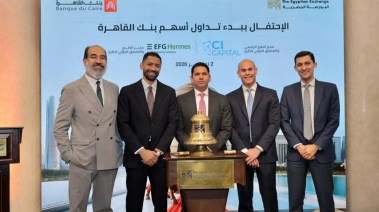
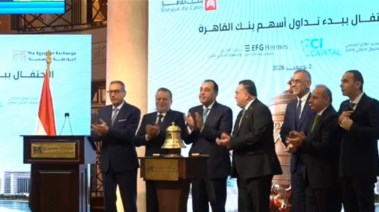
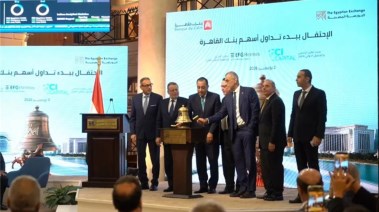
تبدأ البورصة المصرية، اليوم، تداول أسهم بنك القاهرة، عقب الانتهاء من طرح حصة من رأسماله للاكتتاب العام والخاص، في خطوة تفتح الباب أمام دخول مستثمرين جدد إلى هيكل ملكية البنك، وتثير تساؤلات بشأن مدى انعكاسها على أموال المودعين وحقوق العملاء، وما إذا كان تغيير المساهمين قد يؤثر على الحسابات المصرفية والودائع القائمة.
وأكد مصدر مصرفي أن طرح بنك القاهرة في البورصة لا يمثل أي تأثير مباشر على أموال المودعين أو حقوق عملاء البنك، موضحًا أن العملية تتعلق بتغيير هيكل الملكية ونقل جزء من الأسهم إلى مستثمرين جدد، ولا ترتبط بودائع العملاء أو أرصدتهم المصرفية لدى البنك.
وأوضح المصدر، الذي فضل عدم ذكر اسمه لـ"تليجراف مصر"، أن هناك فارقًا جوهريًا بين رأس مال البنك وحصص المساهمين من جهة، وودائع العملاء والحسابات المصرفية من جهة أخرى، مشيرًا إلى أن أموال المودعين تظل التزامًا على البنك، ولا يجوز التعامل معها باعتبارها جزءًا من حصيلة بيع الأسهم أو استخدامها في تمويل عملية الطرح.
وأضاف أن العملاء لن يتأثروا بمجرد إدراج البنك في البورصة، سواء فيما يتعلق بالحسابات الجارية أو حسابات التوفير أو الودائع وشهادات الادخار، كما أن تغيير هيكل المساهمين لا يؤدي تلقائيًا إلى تغيير الشروط التعاقدية للمنتجات المصرفية القائمة، إذ تظل حقوق العملاء والالتزامات المترتبة على البنك قائمة وفقًا للعقود المبرمة والضوابط الرقابية المنظمة للعمل المصرفي.
وأشار المصدر إلى أن التأثيرات المحتملة للطرح قد تظهر بصورة غير مباشرة على استراتيجية البنك خلال الفترة المقبلة، من خلال توجهات المساهمين الجدد بشأن التوسع في النشاط المصرفي، وزيادة معدلات الإقراض، وتطوير الخدمات الرقمية، وتحسين الكفاءة التشغيلية، وهي عوامل قد تنعكس على مستوى المنافسة داخل القطاع المصرفي.
ولفت إلى أن ارتفاع أو انخفاض سعر سهم البنك في البورصة لا يرتبط بصورة مباشرة بأرصدة المودعين، إذ يتحمل المستثمرون في الأسهم مخاطر التغيرات السعرية، بينما تظل أموال العملاء خاضعة للعلاقة التعاقدية بينهم وبين البنك، والضوابط الرقابية التي يضعها البنك المركزي المصري.
وشدد المصدر على أن المعيار الأساسي لتقييم التأثير المصرفي للطرح يتمثل في قدرة البنك على الحفاظ على مستويات السيولة وكفاية رأس المال وجودة الأصول والوفاء بالتزاماته تجاه العملاء، وليس حركة سعر السهم في البورصة.
وأكد أن تغيير هيكل الملكية لا يعني تغيير طبيعة العلاقة بين البنك والمودعين، موضحًا أن إدراج الأسهم وتداولها في سوق المال يتعلقان بالمساهمين والمستثمرين، بينما تظل حقوق أصحاب الحسابات والودائع قائمة وفقًا للضوابط المصرفية والتعاقدات المبرمة مع البنك.
وفي سياق متصل أظهرت البيانات المالية للبنك تحقيق نمو سنوي مركب في صافي الدخل من العائد وصافي الربح بعد الضرائب بلغ 35% و45.9% على التوالي خلال الفترة من 2021 إلى 2025.
ووصل صافي الدخل من العائد إلى 35 مليار جنيه، فيما بلغ صافي الربح بعد الضرائب 16.1 مليار جنيه، بحسب البيانات المقدمة عن أداء البنك.
كما ارتفع صافي هامش العائد من 4.9% في عام 2021 إلى 7.3% في 2025، ثم إلى 7.4% خلال النصف الأول من 2026، رغم خفض البنك المركزي المصري أسعار الفائدة الأساسية بإجمالي 825 نقطة أساس بين أبريل 2025 وفبراير 2026.
وأرجعت البيانات هذا الأداء إلى ارتفاع مساهمة ودائع الحسابات الجارية وحسابات التوفير منخفضة التكلفة، وتحسين إدارة السيولة، إلى جانب اعتماد محفظة قروض الأفراد بدرجة كبيرة على العائد الثابت.
وانعكست هذه المؤشرات على العائد على متوسط حقوق الملكية، الذي بلغ 29.7% خلال عام 2025، و27.6% على أساس سنوي خلال النصف الأول من 2026.

تابعونا على



02 نوفمبر 2026 08:50 ص
02 نوفمبر 2026 12:34 م

02 نوفمبر 2026 08:39 ص
02 نوفمبر 2026 08:22 ص

02 نوفمبر 2026 11:22 ص

02 نوفمبر 2026 11:15 ص
02 نوفمبر 2026 10:40 ص
02 نوفمبر 2026 10:36 ص
أكثر الكلمات انتشاراً